Field Log · Entry
52주 신고가 모멘텀은 효과가 있을까? George·Hwang(2004) 리뷰
52주 신고가 모멘텀은 현재 주가가 최근 1년 최고가에 얼마나 가까운지로 종목을 비교하는 투자 아이디어입니다. 미국 연구에서 예측력이 관찰됐지만, 한국 주식의 비용 후 수익성까지 보장하지는 않습니다. 계산법과 후속 연구, 실제 적용 조건을 함께 살펴봅니다.
읽은 논문은 Thomas J. George와 Chuan-Yang Hwang의 「The 52-Week High and Momentum Investing」입니다. The Journal of Finance 59권 5호, 2145–2176쪽에 실렸습니다. 논문 정보와 DOI
저는 Coin의 차트 분석 문헌을 정리하면서 Brock의 이동평균·돌파 연구 다음에 이 논문을 골랐습니다. 가격으로 만든 단순한 기준을 먼저 이해하고, 더 복잡한 모델을 평가할 비교 기준을 마련하려는 목적입니다. 이 글은 문헌 검토이며, 이 전략의 Coin 백테스트는 아직 실행하지 않았습니다.
52주 고가 근접도는 어떻게 계산할까?
계산식은 간단합니다.
값이 1에 가까울수록 최고가에 가깝습니다. 원문은 이 비율로 종목의 순위를 정합니다. 원문 §I, p.2149
설명용으로 현재가가 모두 98원인 두 종목을 생각해 봅니다. A의 지난 1년 최고가가 100원이면 근접도는 0.98, B의 최고가가 140원이면 0.70입니다. 두 종목의 과거 6개월 수익률이 같아도 중간 가격 경로에 따라 근접도는 달라질 수 있습니다.
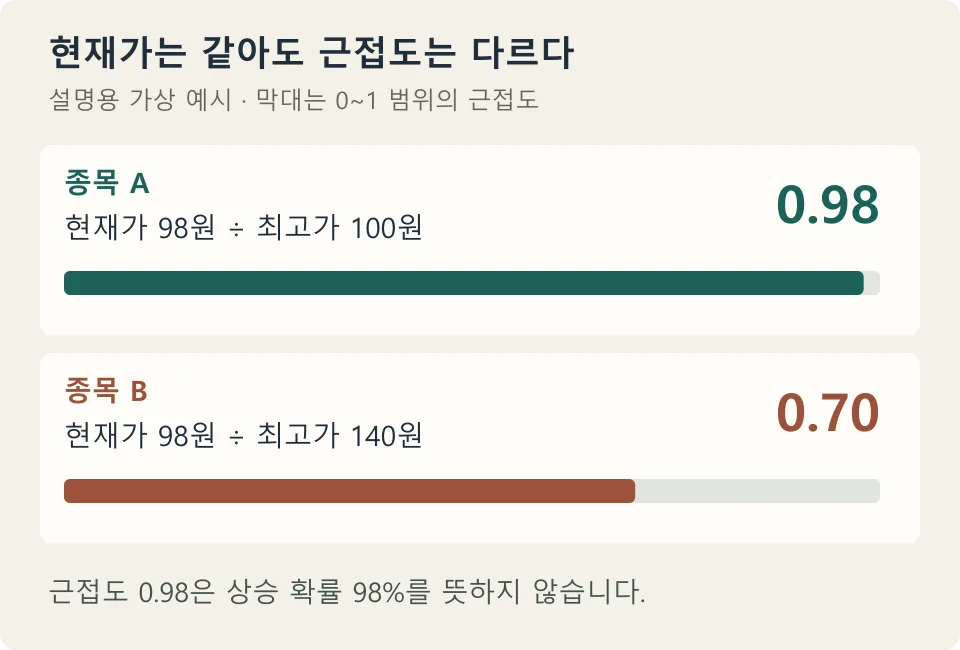
직접 만든 설명용 가상 예시입니다. 실제 종목이나 수익률 예측값이 아닙니다.
‘신고가’라는 이름 때문에 헷갈리기 쉽지만 고가에 가까운 상태와 고가를 넘는 돌파 사건은 구분해야 합니다. 98원은 100원에 가깝지만 아직 넘지 않았습니다. 돌파 여부를 계산하려면 오늘을 제외한 이전 구간의 최고가와 오늘 가격을 비교하는 등 별도 정의가 필요합니다.
George·Hwang 논문은 무엇을 검증했을까?
| 실험 항목 | 원문 조건 |
|---|---|
| 평가 표본 | 미국 주식 데이터베이스 CRSP, 1963년 7월–2001년 12월 |
| 종목 선정 | 매월 근접도 상위 30% 매수·하위 30% 공매도 |
| 보유 방식 | 동일가중, 6개월 보유 묶음을 매월 겹쳐 운용 |
| 비교 기준 | 개별 종목·산업의 과거 수익률 모멘텀 |
모멘텀은 최근 잘 오른 종목이 이후에도 상대적으로 좋은 성과를 보이는 경향입니다. 표 I의 월평균 매수−공매도 수익률은 고가 근접도 0.45%, 개별 종목 모멘텀 0.48%였습니다. 핵심은 단순 수익률의 압도적 우위가 아니라, 다른 요인을 통제한 뒤 남는 설명력입니다. 원문 표 I·§II.B
원문은 투자자가 최고가를 기준점으로 삼아 호재를 충분히 반영하지 않는 앵커링으로 결과를 설명합니다. 장기 반전의 증거도 찾지 못했습니다. 이는 개별 주식의 가격이 계속 오른다는 뜻은 아닙니다. 원문 §II.C·결론
주의할 수치는 1월입니다. 고가 근접도 전략의 월평균은 1월을 제외하면 +1.23%, 1월만 보면 −8.27%였습니다. 평균 월수익률이며 최대낙폭이나 비용 후 연평균 복리수익률(CAGR)이 아닙니다. 표 I–IV는 선정 직후 보유하지만 회귀 검정은 한 달을 건너뜁니다. 원문 표 II·각주 3
한국 주식에서도 효과가 있었을까?
시장과 조건에 따라 결과가 달랐습니다. 아래는 후속 논문의 실증 결과이며, 실제 펀드의 운용 실적은 아닙니다. 공개 초록·본문에서 확인한 범위로 요약했습니다.
- 국제시장 비교: Liu·Liu·Ma(2011)는 20개 시장 중 18개에서 양의 성과, 10개에서 통계적으로 유의한 성과를 보고했습니다. 한국에서는 유의한 성과를 확인하지 못했고, 거래비용을 반영하면 대부분 시장에서 유의성이 사라졌습니다. ‘유의하지 않음’은 효과가 반드시 0이라는 뜻이 아닙니다. 국제시장 연구
- 한국 실적 발표: Goh·Jeon(2017)은 긍정적 실적 발표 종목 가운데 고가에 가까운 종목에서 PEAD, 즉 발표 후에도 같은 방향으로 주가가 움직이는 현상이 더 뚜렷하다고 보고했습니다. 단순 가격 순위 전략과는 다른 조건부 분석입니다. 한국 PEAD 연구
- 한국 외국인 보유: Shin·Park(2018)은 외국인 보유가 높은 종목에서 고가 근접도와 PEAD의 관계가 약화되거나 사라졌다고 보고했습니다. 투자자 구성도 적용 조건에 포함됩니다. 외국인 보유 연구
원인도 하나로 확정되지는 않았습니다. George·Hwang·Li(2018)는 고가 근접도와 미래 수익성·투자 증가의 관계가 투자 기반 자산가격 모형과 부합한다고 보고했습니다. 기업 특성과 심리적 설명을 함께 검토할 이유입니다. q이론 후속 연구
실제 적용에서 놓치기 쉬운 한계는?
가격이 오르지 않아도 점수는 오를 수 있습니다. 아래는 계산식에서 생기는 성질을 보여주는 가상 예시입니다. 현재가가 90원으로 같아도, 오래된 최고가 100원이 관찰기간에서 빠지고 남은 최고가가 95원이 되면 근접도는 0.90에서 약 0.947로 올라갑니다. 가격 상승과 관찰기간 이동의 효과를 구분해야 합니다.
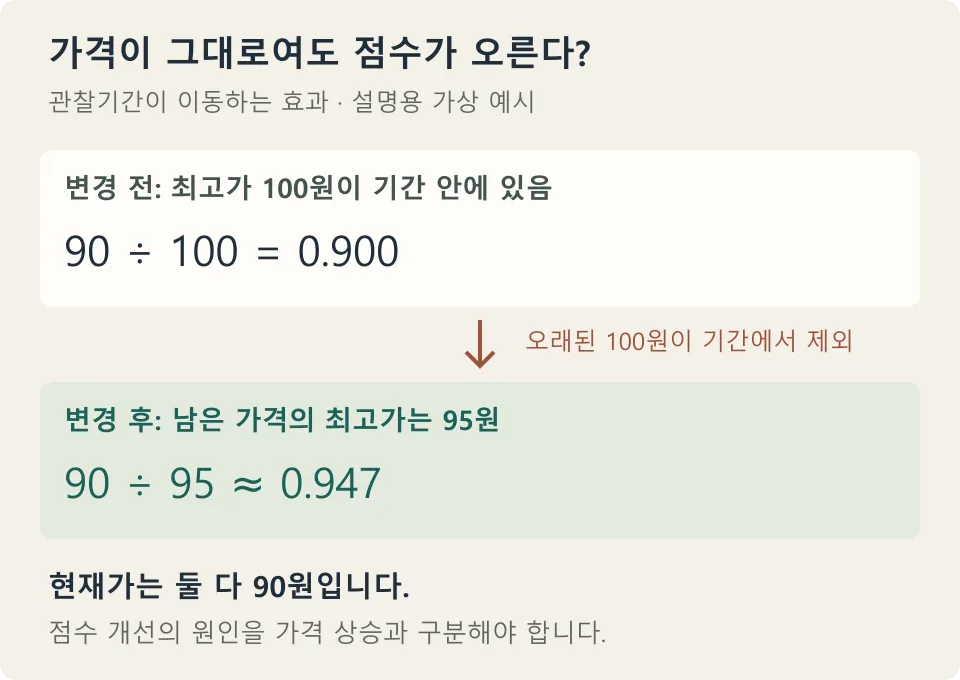
직접 계산한 가상 예시. 신고가 돌파나 실제 관측 성과를 나타내지 않습니다.
제가 구현 전에 고정하려는 조건은 다음과 같습니다.
| 확인할 조건 | 잘못 처리하면 생기는 문제 |
|---|---|
| 장중 고가·종가, 12개월·252거래일 | 비슷해 보이는 서로 다른 신호를 같은 전략으로 비교하게 됨 |
| 분할·배당 조정 방식 | 현재가와 과거 최고가가 다른 가격 단위로 비교될 수 있음 |
| 신호 계산과 체결 시각 | 종가를 본 뒤 같은 종가에 샀다고 가정하는 시점 오류 |
| 상장폐지·신규상장·결측 | 살아남은 종목이나 이력이 긴 종목만으로 결과가 치우칠 수 있음 |
| 비용·공매도·공유 자금 | 통계적 순위 차이가 실제 계좌 수익으로 이어지지 않을 수 있음 |
또한 상대적으로 좋은 종목도 시장 전체가 하락할 때 손실을 볼 수 있습니다. 매수 전용 전략은 기준선 대비 수익뿐 아니라 최대낙폭과 주식 보유 비중을 함께 확인해야 합니다. 점수 0.98을 ‘상승 확률 98%’로 해석해서도 안 됩니다.
Coin에는 어떤 순서로 적용할까?
제가 먼저 비교하려는 것은 과거 수익률 모멘텀만, 고가 근접도만, 두 변수의 결합입니다. 돌파 사건은 별도 비교군으로 둡니다. 한국·미국에서 같은 종목군·자금·체결·비용 조건을 사용하고, 비용 후 기준선 대비 수익과 회전율·최대낙폭을 함께 평가할 계획입니다.
원문 방식의 재현과 Coin 운용 방식의 실험은 각각 기록해야 합니다. 기존의 10거래일 보유 틀에 연결하면 편리하지만, 월별 선정·6개월 보유 연구와는 다른 질문이 됩니다. 임계치나 보유기간은 평가 결과를 보기 전에 정하고, 이후의 미사용 기간 또는 앞으로 쌓이는 데이터로 확인해야 합니다.
그다음 검토할 확장은 실적 서프라이즈와 고가 근접도의 결합입니다. 앞의 한국 PEAD 연구가 동기를 제공하지만, Coin에서 효과가 검증된 것은 아닙니다. 공시가 공개된 시각과 당시 이용 가능했던 실적 기대치를 먼저 확보해야 합니다.
이 순서를 택한 이유는 Brock 규칙을 한국·미국 주식에 적용한 기록에서도 신호의 존재와 비용 후 계좌 성과가 별개였기 때문입니다. 이번에는 무엇이 개선됐는지 판단할 수 있도록 비교 기준부터 고정하려 합니다.
52주 신고가 모멘텀 FAQ
고가 근접도 0.95 이상이면 매수해도 될까?
0.95는 최고가에서 5% 아래라는 위치를 나타냅니다. 매수 판단에는 후보군 내 순위, 운용 조건, 비용 후 검증이 더 필요합니다. 특정 임계치를 만능 매수 규칙으로 정하지 않는 것이 이번 연구의 출발점입니다.
과거 주가 252개만 있으면 충분할까?
계산을 시작할 수 있는 것과 성과를 검증할 수 있는 것은 다릅니다. 정의한 관찰기간을 충족하는 과거 가격, 이후 수익률을 평가할 기간, 기업행동·상장 상태·체결에 관한 자료가 필요합니다.
지금 Coin에서 검증된 투자 전략일까?
아직 문헌 검토 단계입니다. 원문 재현과 Coin 적용 실험을 실행한 뒤 결과와 실패 사례를 추가할 예정입니다. 이 글은 연구 기록이며 개별 종목 매수 권유가 아닙니다.
참고한 원문과 후속 연구
- George, T. J. & Hwang, C.-Y. (2004). The 52-Week High and Momentum Investing. The Journal of Finance, 59(5), 2145–2176. 저자 공개 출판본
- Liu, M., Liu, Q. & Ma, T. (2011). The 52-week high momentum strategy in international stock markets. 출판사
- Goh, J. & Jeon, B.-H. (2017). Post-earnings-announcement-drift and 52-week high: Evidence from Korea. 출판사
- Shin, H. & Park, S. (2018). Do foreign investors mitigate anchoring bias in stock market? Evidence based on post-earnings announcement drift. 출판사
- George, T. J., Hwang, C.-Y. & Li, Y. (2018). The 52-week high, q-theory, and the cross section of stock returns. 기관 저장소
Reader questions
읽으며 남긴 질문
글을 읽으며 붙잡아 둔 질문입니다. 다시 살펴보거나, 보내지 않은 질문을 한 번에 블로그 주인에게 전달할 수 있습니다.