Field Log · Entry
[논문 리뷰] 이동평균과 돌파 매매는 효과가 있을까? Brock(1992) 쉽게 읽기
매수 신호 뒤에는 평균적으로 오르고, 매도 신호 뒤에는 내렸습니다. 다만 이것만으로 실제 투자 수익을 보장할 수는 없습니다. Brock 외(1992) 논문에서 기억할 핵심입니다.
연구진은 1897~1986년 다우존스 산업평균지수(DJIA)에 이동평균·돌파 규칙을 적용했습니다. 개별 종목을 추천하는 연구가 아니라, 과거 가격으로 만든 신호가 이후 지수 움직임과 관련이 있는지 확인한 연구입니다. 논문 정보
어떤 알고리즘을 썼을까?
여기서 알고리즘은 일별 가격을 받아 정해진 조건으로 매수·매도 신호를 만드는 계산 절차입니다. 학습하는 AI 모델이 아니라, 같은 입력이면 같은 결과가 나오는 규칙입니다.
먼저 이동평균은 최근 가격들의 평균입니다. 최근 3일 가격이 100, 102, 104라면 평균은 102입니다. 짧은 기간의 평균은 최근 변화에 빠르게 반응하고, 긴 평균은 흐름을 더 부드럽게 보여줍니다.
| 규칙 | 신호를 만드는 방법 | 논문이 관찰한 수익률 |
|---|---|---|
| VMA | 짧은 평균이 긴 평균보다 위면 매수, 아래면 매도 상태 | 각 상태에 해당한 날들의 일별 수익률 |
| FMA | 짧은 평균이 긴 평균을 위로 넘으면 매수, 아래로 넘으면 매도 신호 | 신호 뒤 10거래일 수익률. 그동안 추가 신호는 무시 |
| TRB | 오늘 가격이 이전 일정 기간의 최고가를 넘으면 매수, 최저가 아래면 매도 신호 | 신호 뒤 10거래일 수익률 |
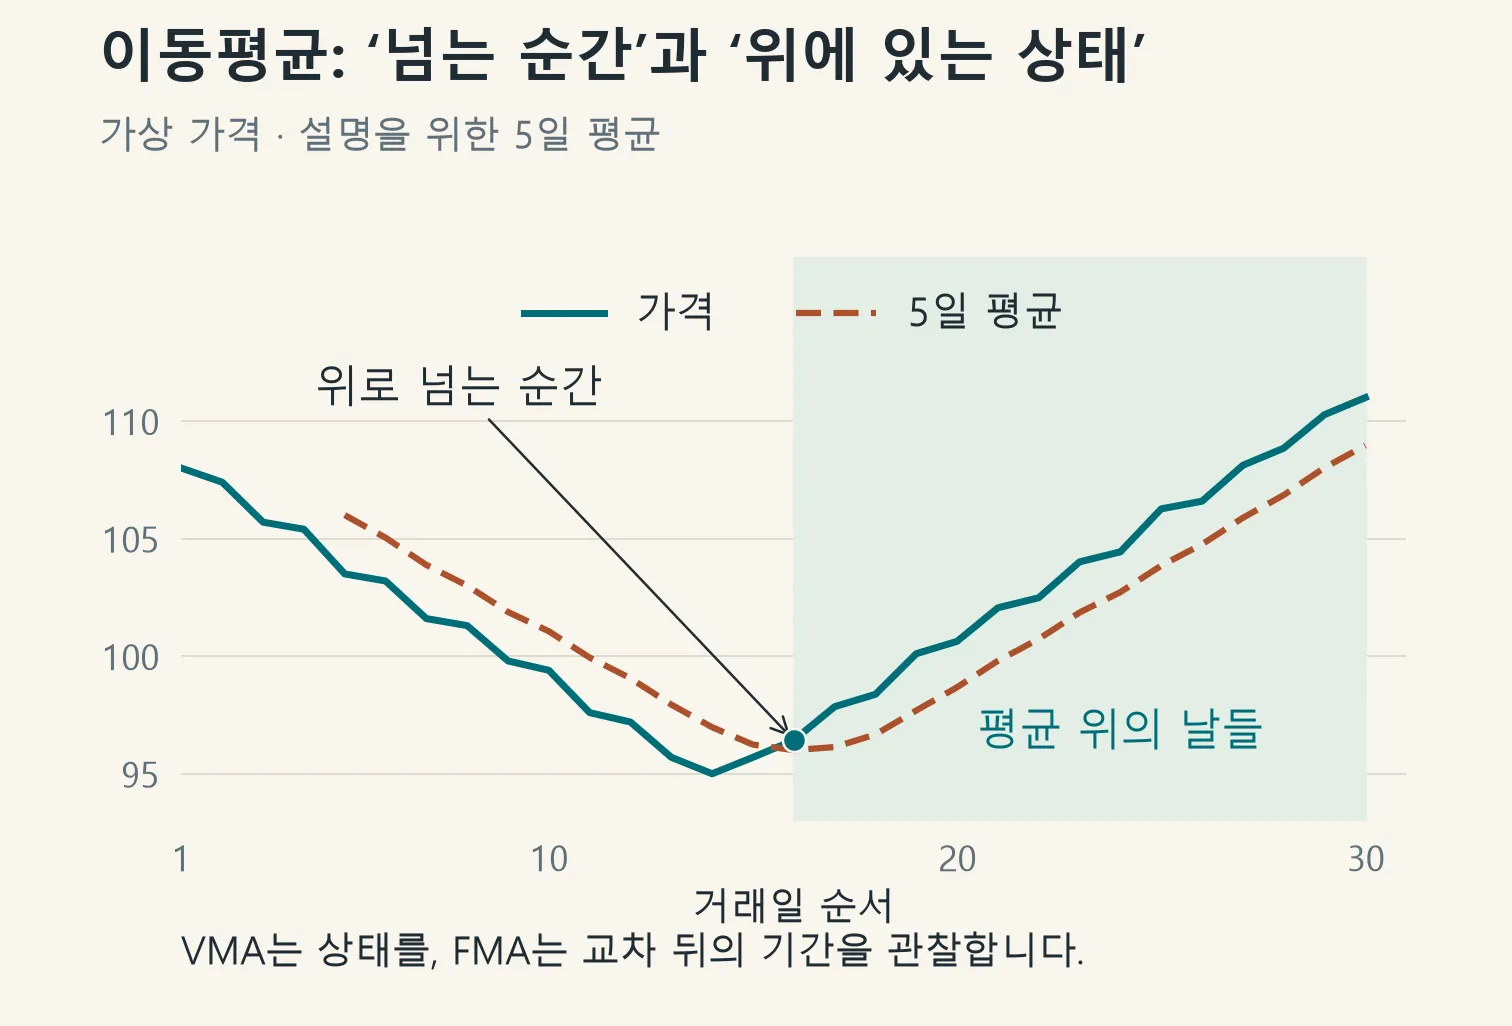
설명용 가상 가격. ‘선을 넘는 순간’이 FMA, ‘선 위에 있는 상태’가 VMA의 핵심입니다. 그림의 5일 평균은 이해를 돕기 위한 예시입니다.
예를 들어 어제는 짧은 평균이 긴 평균 아래였는데 오늘 위로 올라왔다면 FMA의 새 매수 신호입니다. 내일도 위에 머무르면 VMA에서는 계속 매수 상태지만, 새 교차는 아닙니다. TRB는 평균 대신 오늘을 제외한 과거 가격 범위를 봅니다. 이전 최고가가 106이고 오늘 107이라면 돌파입니다.
이는 여유 폭이 없는 0% 밴드의 예시입니다. 논문은 작은 흔들림을 거르는 1% 밴드도 비교했습니다. 이 범위 안은 무신호입니다. 평균·돌파 기간과 밴드를 바꾼 26개 설정이지, 서로 다른 알고리즘 26종은 아닙니다. 신호만으로 주문 수량이나 투자 비중까지 정해지지는 않습니다. 원문 §I.B
논문의 결과는 어느 정도였을까?
대표적으로 FMA 10개 설정의 평균은 다음과 같았습니다.
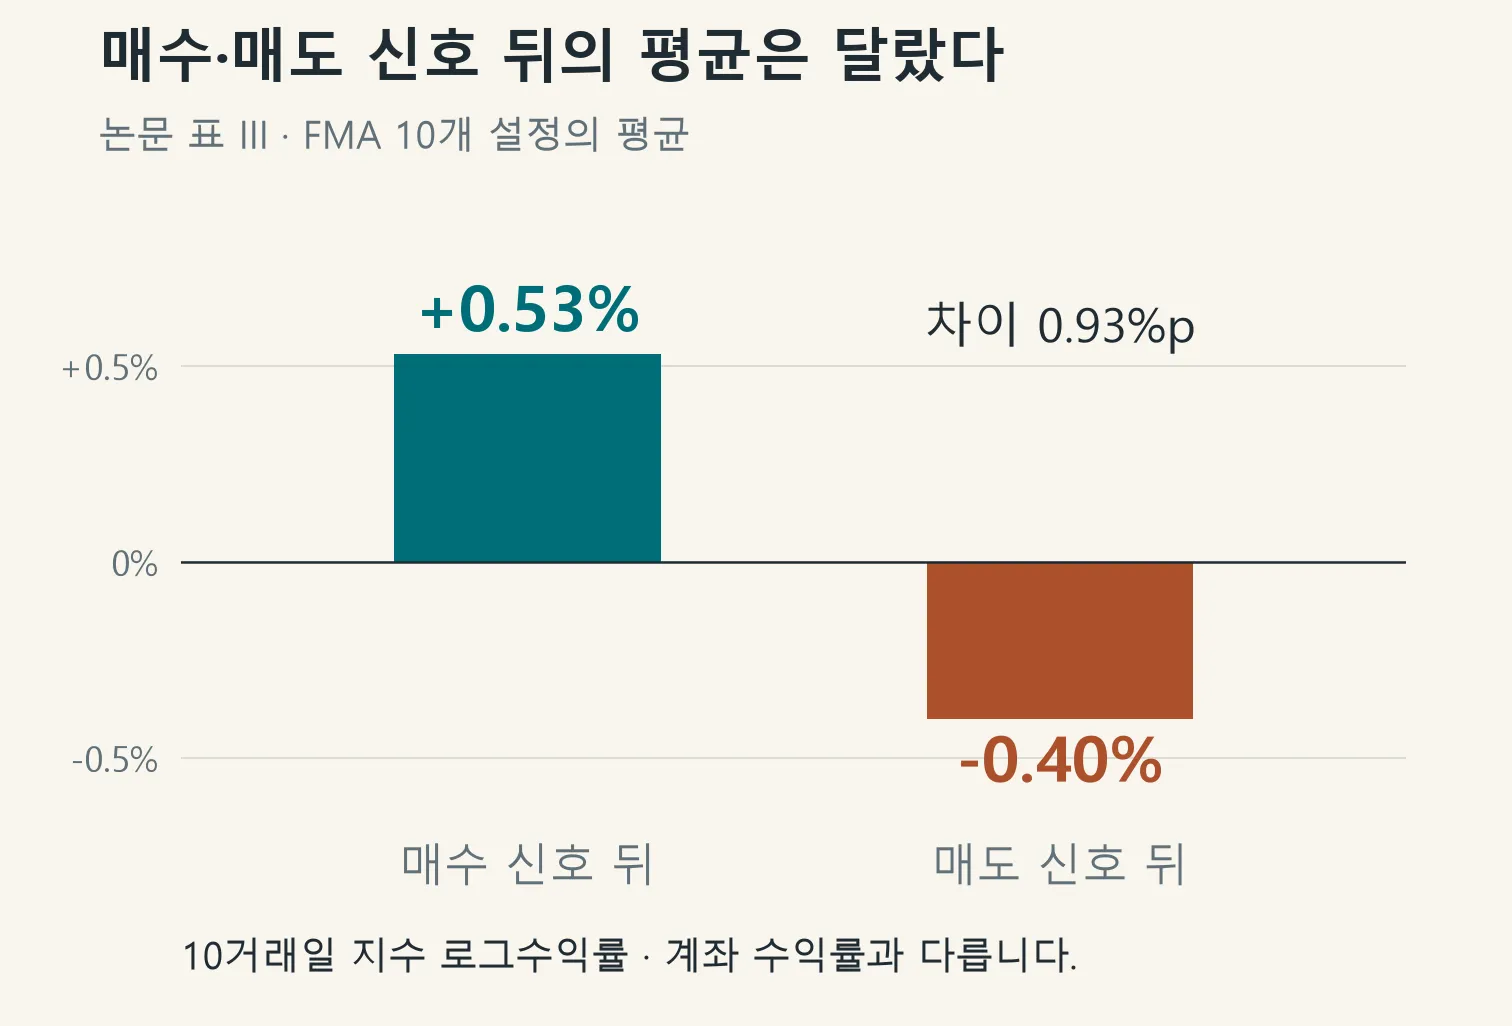
원문 표 III를 다시 그린 그림. 신호 뒤 10거래일의 지수 로그수익률이며, 각 설정의 평균을 다시 평균한 값입니다.
매수 뒤 +0.53%, 매도 뒤 −0.40%, 차이는 0.93%포인트였습니다. 매도 신호 뒤 음수라는 것은 그 뒤 지수가 하락했다는 뜻입니다. 매도한 투자자가 손해 봤다는 뜻이 아닙니다. 또한 이 차이는 거래비용을 뺀 계좌 수익률이 아닙니다. 원문 표 III
연구진은 우연인지 확인하려고 여러 확률모형으로 가상 가격을 만들고 같은 규칙을 반복 적용하는 부트스트랩 검정도 했습니다. 실제 결과는 여러 비교에서 이례적이었지만, 모든 규칙·모형 조합에서 뚜렷한 차이가 나온 것은 아닙니다.
실제 주식 투자에 적용하려면?
기억할 한계는 세 가지입니다.
- 평균은 보장이 아닙니다. 모든 매수 신호가 맞았다는 뜻도, 오늘의 한국·미국 개별 종목에 그대로 통한다는 뜻도 아닙니다.
- 신호와 실제 수익은 다릅니다. 수수료, 주문이 예상보다 불리한 가격에 체결되는 차이, 매매 시점과 투자 비중을 따로 반영해야 합니다.
- 잘된 설정만 고르면 착시가 생깁니다. 여러 후보를 시험했다는 점을 고려하고, 규칙을 정할 때 보지 않은 기간에서도 검증해야 합니다. 후속 연구는 미래에 잘될 규칙을 미리 고르기 어렵고, 거래비용이 성과를 약화할 수 있음을 지적했습니다. Bajgrowicz·Scaillet(2012)
직접 백테스트해보니
이번 미국·한국 주식 실험에서는 세 전략 모두 같은 종목을 단순 보유한 수익률보다 낮았습니다. 아래는 논문 수치가 아니라, 실제 과거 주가에 규칙을 적용한 가상 계좌 결과입니다. 2026년 10월 14일에 실험을 완료했습니다.
2010~2025년 자료에서 앞선 기간으로 유형별 후보를 하나씩 정하고, 마지막 504거래일을 따로 평가했습니다. 종가로 신호 확인 → 다음 시가 매수 → 10거래일 후 시가 매도, 매수·매도 각각 0.25% 비용을 가정했습니다. 공매도는 하지 않았습니다. VMA까지 10일 보유로 통일한 변형이므로 원문 재현과는 구분해야 합니다.
| 누적 수익률 | 미국 10종목 | 한국 6종목 |
|---|---|---|
| VMA | +19.09% | +19.96% |
| FMA | +1.17% | +3.26% |
| TRB | +6.32% | +3.97% |
| 동일 종목 단순 보유 | +67.68% | +72.44% |
미국: 2023-12-28–2025-12-31, 한국: 2023-12-04–2025-12-30. 연 수익률이 아닌 기간 전체 수익률입니다. 배당 현금과 이자는 별도로 계산하지 않았습니다.
아래에서 시장·종목·전략을 고르고, 드래그해 원하는 기간을 확대해 보세요. 일봉은 시가·고가·저가·종가, 초록·주황 점은 가정한 매수·매도 시가입니다. 날짜를 짚으면 가격과 체결 사유를 확인할 수 있습니다.
매수는 전 거래일 종가 신호에 따라 다음 시가에, 매도는 신호 반전이 아니라 10거래일 보유 만기에 이뤄집니다. 시가와 종가는 다를 수 있습니다.
하락 폭은 작았습니다. 최대 낙폭은 자산이 이전 최고점에서 얼마나 떨어졌는지를 뜻합니다. VMA는 미국 −13.80%, 한국 **−13.24%**로, 단순 보유의 **−18.76%·−15.87%**보다 작았습니다. 다만 평균 주식 보유 비중도 미국 72% 대 99%, 한국 **38% 대 66%**로 낮아, 같은 위험으로 벌었다는 비교는 아닙니다.
비용도 결과를 크게 바꿨습니다. 미국 VMA는 비용이 없으면 +42.92%였지만, 편도 0.25%에서는 +19.09%, 0.50%에서는 −0.69%였습니다. 표의 후보는 비교용이며, 단순 보유 대비 초과수익 등을 요구한 자동 선택 기준을 통과한 규칙은 없었습니다.
차트는 저장된 가상 체결을 보여줍니다. 필터나 확대는 새로운 백테스트를 실행하지 않습니다.
종목·선택 설정·데이터 한계 확인하기
- 미국: AAPL, MSFT, AMZN, GOOGL, NVDA, JPM, JNJ, PG, XOM, KO.
- 한국: SK하이닉스, 현대차, POSCO홀딩스, 현대모비스, 신한지주, KB금융. 삼성전자·NAVER·LG화학·셀트리온은 거래량 0인 관측의 시가 거래 가능성을 확인하지 못해, 성과 계산 전에 종목 전체를 제외했습니다.
- 선택 설정: 미국 VMA 2/200일·0%, FMA 1/50일·0%, TRB 50일·1%. 한국 VMA 2/200일·1%, FMA 1/200일·0%, TRB 200일·1%. %는 밴드이며, 모두 10일 보유입니다.
- 자금 배분: 미국 10만 달러·한국 1억 원의 가상 자금, 신호일 자산의 종목당 10% 예산, 최대 10종목입니다. 매수는 공유 현금 잔고 안에서만 합니다. 단순 보유는 동일 종목을 종목당 초기 10%로 사서 마지막 평가일 시가에 청산합니다.
- 자료의 한계: 현재 생존 종목과 완전한 이력을 골랐습니다. 2026년에 확보한 수정가격을 사용했으며, 당시 원자료·기업행동·시가 체결 가능성을 독립 검증하지 못했습니다. 비용은 일괄 가정으로, 실제 시기별 세금이나 시장 충격을 그대로 재현하지 않습니다.
- 검증의 범위: 마지막 구간은 이번 실행 안에서 분리했습니다. 과거 다른 연구에서 한 번도 보지 않은 자료라고 보증하지 않으며, 원문 DJIA 재현과 미래 데이터 검증도 아직 완료하지 않았습니다.
이번 결과가 말해주는 범위는 **“이 종목·기간·운용 조건에서는 단순 보유보다 더 벌지 못했다”**까지입니다. 다음 검증은 같은 구간의 설정을 계속 바꾸기보다, 당시 구성 종목과 상장폐지를 포함한 자료·더 확실한 체결 근거·새로운 미래 구간으로 진행해야 합니다.
Reader questions
읽으며 남긴 질문
글을 읽으며 붙잡아 둔 질문입니다. 다시 살펴보거나, 보내지 않은 질문을 한 번에 블로그 주인에게 전달할 수 있습니다.